Podcast
Im Podcast Aus dem Cafésatz spricht Zsolt Janos über tägliche Entwicklungen an den Kapitalmärkten. Komplexe Zusammenhänge werden klar, nachvollziehbar und mit langjähriger Erfahrung auf den Punkt gebracht.

Beliebteste Episoden der letzten 30 Tage:
03.10.2026
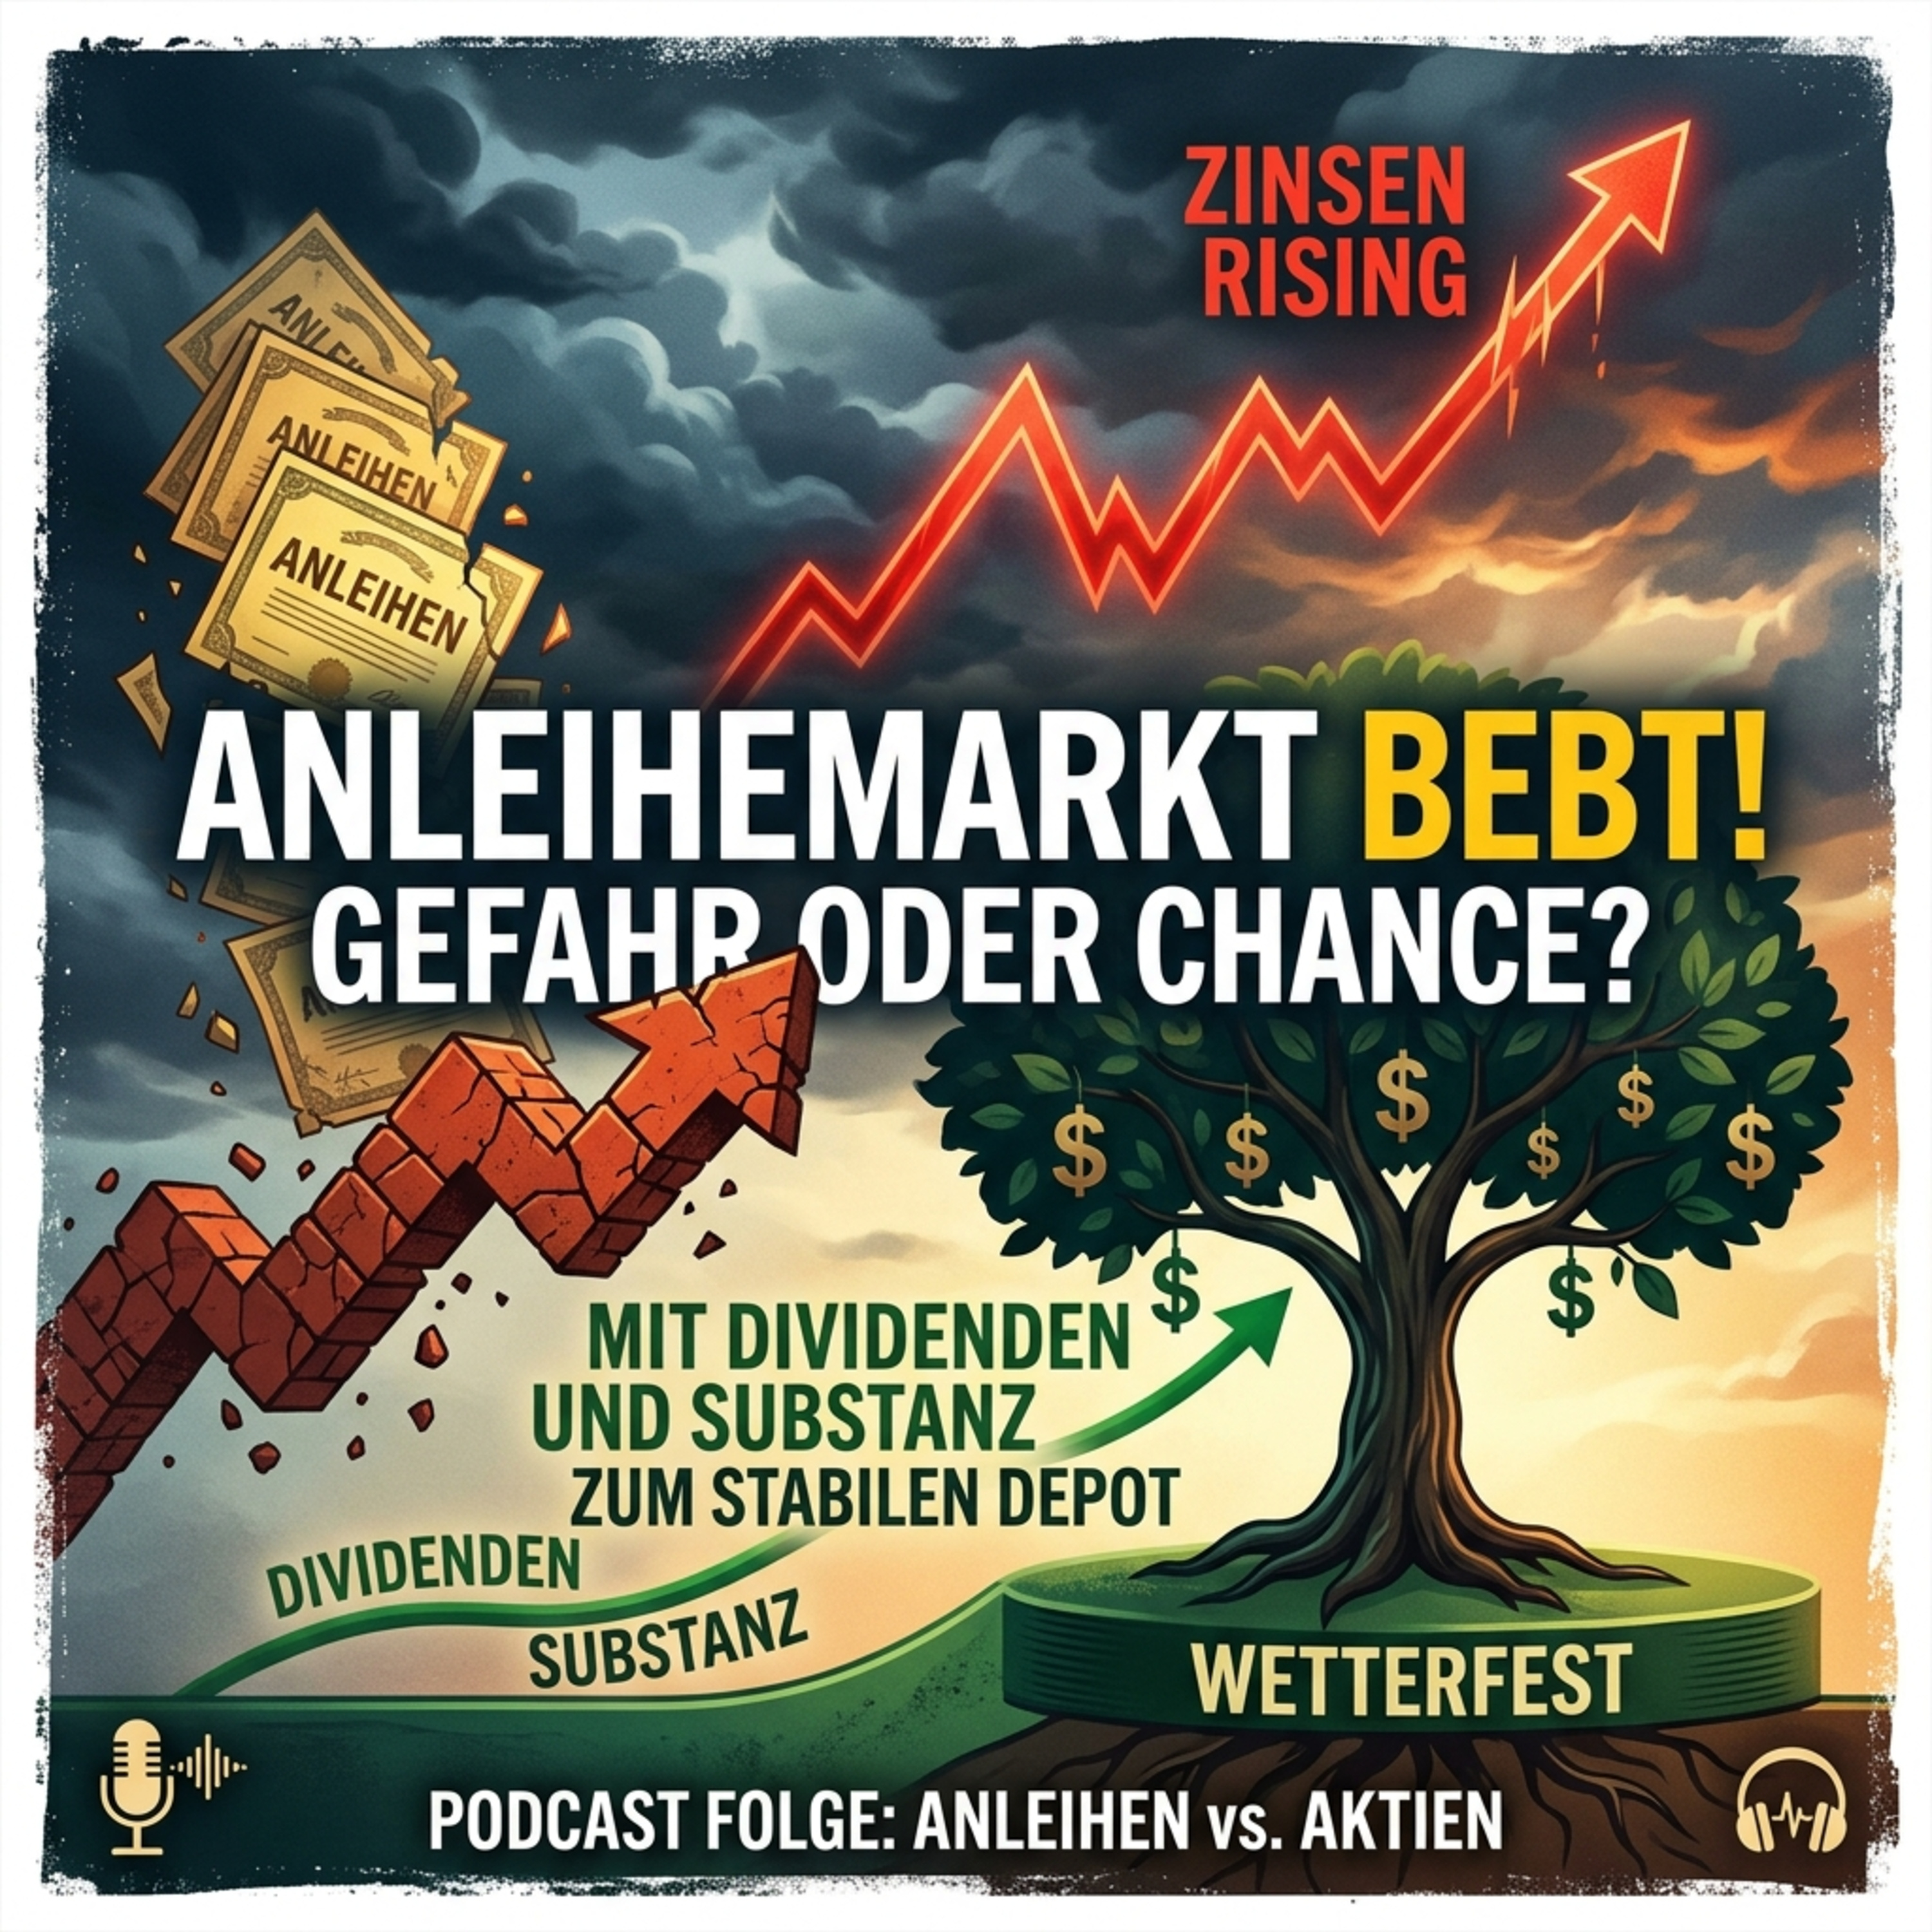
Zins-Zocker vs. Substanzwerte: Die neue Realität am Anleihemarkt
Der Anleihemarkt hat sich radikal gewandelt. Die Ära der sicheren Kursgewinne ist vorbei, und die Nullzinsphase war eine Ausnahme. Erfahren Sie, warum die alte Denke nicht mehr zählt und welche Chancen Substanzwerte heute bieten.
Die im Podcast besprochenen Inhalte dienen NUR zu allgemeinen Informationszwecken und stellen unter keinen Umständen eine Empfehlung zum Kauf oder Verkauf bestimmter Anlagen dar und sind somit keine Anlageberatung. Der Vortragende kann das Risikoprofil und die finanzielle Situation einzelner Zuhörer nicht einschätzen. Wer sich aufgrund des im Podcast Besprochenem zum Kauf oder Verkauf von Anlageprodukten / Vermögenswerten entscheidet, tut diese aus eigener Entscheidung und auf eigene Gefahr. Der Vortragende kann daher keine Haftung übernehmen, wenn Sie aufgrund des im Podcast Gesagtem eigene Anlageentscheidungen treffen und dadurch Verluste erleiden.
Zusammenfassung
Der Anleihemarkt im Umbruch: Eine Ära endet
Lange galten Anleihen als Inbegriff der Sicherheit, besonders für Generationen, die mit stetig fallenden Zinsen aufgewachsen sind. Doch die Zeiten haben sich radikal geändert. Was bedeutet die neue Realität am Anleihemarkt für Anleger in Österreich und Deutschland? Zsolt Janos beleuchtet die Hintergründe und zeigt auf, warum alte Strategien heute ein hohes Risiko bergen können.
Die trügerische Sicherheit: 45 Jahre Zinssenkungen
Über 45 Jahre hinweg prägte ein übergeordneter Trend fallender Zinsen das Bild des Anleihemarktes. Für viele Anleger, die in dieser Zeit erstmals investierten, bedeutete der Kauf einer Anleihe nicht nur feste Zinserträge, sondern oft auch jährliche Kursgewinne. Die Zinssenkungen trieben die Kurse bestehender Anleihen nach oben, was den Eindruck einer „sicheren Bank“ vermittelte. Dieses Bild ist tief in den Köpfen verankert, doch es gehört der Vergangenheit an.
Das Ende einer Ära: Radikale Zinswende 2022
Mit dem Jahr 2022 kam die Kehrtwende: Nach der Covid-Phase zogen die Zinsen extrem an. Die Radikalität dieses Wandels zeigt sich eindrücklich am Beispiel der 10-jährigen amerikanischen Staatsanleihe, die in der Spitze einen Kursverlust von 60 Prozent verzeichnete. Viele Anleger hofften auf eine schnelle Rückkehr zu niedrigeren Zinsen, doch diese Erwartung hat sich nicht erfüllt. Stattdessen sehen wir, dass die Zinsen mindestens auf dem aktuellen Niveau verharren oder sogar weiter steigen.
Warum die Nullzinsphase eine Ausnahme war
Die Annahme, dass die Zinsen wieder auf Null sinken, ist riskant. Zsolt Janos erklärt, dass Nullzinsphasen historisch betrachtet außergewöhnliche Notstandsreaktionen auf massive wirtschaftliche Katastrophen waren (z.B. Immobilienmarktzusammenbruch, Covid-Krise). Eine Rückkehr zu solchen Notmaßnahmen ohne eine vergleichbare Krise ist unwahrscheinlich. Zudem tragen steigende Sozialausgaben, die keinen Mehrwert produzieren, oft zu Inflation bei, was wiederum zinserhöhend wirkt.
Zins-Zocker: Spekulation statt Substanz
Einige Investoren, darunter auch Hedgefonds, spekulieren heute auf fallende Zinsen, indem sie Anleihen mit hohen Kursverlusten kaufen, in der Hoffnung, dass Regierungen die Zinsen senken müssen. Dies ist eine reine Spekulation, die für Privatanleger mit erheblichen Risiken verbunden ist. Als Financial Planner rät Zsolt Janos davon ab, in aggressive Spekulationen dieser Art zu investieren.
Anleihe versus Aktie: Ein konkreter Vergleich
Um die neue Realität greifbar zu machen, vergleicht Zsolt Janos zwei Anlageoptionen:
Fallbeispiel 1: Die lange Anleihe
- Eine Anleihe mit 15 Jahren Restlaufzeit (bis 2041) und einem Nominalzins von 7,6 Prozent.
- Kaufkurs: 109 (fast 110), Tilgungskurs: 100.
- Der Kursverlust bis zur Tilgung reduziert die effektive jährliche Rendite auf etwa 7 Prozent.
- Diese Anleihe ist eine Spekulation auf fallende Zinsen, da nur dann signifikante Kursgewinne vor Fälligkeit zu erwarten wären. Für reines Liquiditätsparken ist die Laufzeit zu lang.
Fallbeispiel 2: Substanzwert mit Dividende
Im Vergleich dazu eine Alternative aus dem Unternehmensbereich:
- Unternehmensanleihe: Laufzeit bis 2033, Kaufkurs 104, Tilgung 100, Zins 5,7 Prozent. Auch hier ein programmierter Kursverlust.
- Unternehmensaktie: Die Aktie desselben Unternehmens bietet eine aktuelle Dividendenrendite von 7,8 Prozent.
- Das Unternehmen hat auch in unsicheren Marktphasen kontinuierlich Dividenden gezahlt und profitiert sogar von Unsicherheiten.
- Die letzte Dividendenzahlung betrug 1,25 Dollar pro Aktie.
- Das Kurs-Gewinn-Verhältnis (KGV) liegt bei 11, was auf eine faire Bewertung hindeutet (Durchschnitt im gesunden Bereich: 14-16).
- Die Aktie hat sich seit 2020 um 140 Prozent und seit 2022 um 53 Prozent im Kurs gesteigert (plus Dividenden).
Dieser Vergleich zeigt deutlich: Während die Anleihe eine Spekulation auf Zinsentwicklung darstellt und einen garantierten Kursverlust bis zur Fälligkeit beinhaltet, bietet die Aktie eine hohe aktuelle Dividendenrendite kombiniert mit einem starken Kurswachstum und einer soliden Unternehmensbewertung. Auch wenn Dividenden nicht fix sind, kann die Historie und Geschäftsmodell des Unternehmens viel über ihre Verlässlichkeit aussagen.
Institutionelle vs. Private Anleger: Unterschiedliche Ziele
Es ist entscheidend, die Anlagestrategie an die eigenen Ziele anzupassen. Institutionelle Investoren wie Versicherungen kaufen Anleihen oft, um zukünftige Auszahlungsverpflichtungen exakt zu matchen. Hier spielt der Zwischenkurs keine Rolle, solange die Anleihe bis zur Fälligkeit gehalten wird. Privatanleger hingegen verfolgen oft andere Ziele und sollten sich bewusst sein, dass eine lange Anleihelaufzeit ein hohes Kursausschlagsrisiko birgt.
Anleihen sind nicht gleich Anleihen: Bills, Notes, Bonds
Im englischsprachigen Raum wird präziser zwischen verschiedenen Anleihearten unterschieden, was im deutschen oft unter „Renten“ oder „Bonds“ zusammengefasst wird:
- Bills: Kurzfristige Anleihen (unter 1 Jahr Laufzeit) – dienen der Liquiditätssteuerung.
- Notes: Mittelfristige Anleihen (1 bis 5 Jahre Laufzeit).
- Bonds: Langfristige Anleihen (über 5 Jahre Laufzeit) – hier ist das Kursausschlagsrisiko am höchsten.
Diese Unterscheidung ist wichtig, um das Risiko einer Anleihe korrekt einschätzen zu können.
Verluste akzeptieren und nach vorne blicken
Die neue Realität erfordert ein Umdenken. Wer in der Nullzinsphase zu überhöhten Preisen investiert und finanziert hat, muss bereit sein, Verluste zu akzeptieren und abzuschreiben. Das Festhalten an alten Positionen in der Hoffnung auf eine Rückkehr der „guten alten Zeiten“ blockiert Liquidität und verpasst neue Chancen. Es geht darum, nicht an Fehlern der Vergangenheit festzuhalten, sondern nach vorne zu blicken und die aktuellen Gegebenheiten für neue, möglicherweise ertragreichere Investments zu nutzen.
Lektionen aus dem Immobilienmarkt
Ähnlich wie am Anleihemarkt gab es auch im Immobilienbereich eine lange Boomphase (in Österreich 17 Jahre, während normale Zyklen 11-13 Jahre dauern). Auch hier sind viele Verkäufer noch nicht in der Realität angekommen und verlangen zu hohe Preise. Die Erkenntnis, Verluste zu realisieren und sich neuen Möglichkeiten zuzuwenden, ist entscheidend, um nicht „die Maus auf die Schlange fixiert“ zu halten und andere Chancen zu übersehen.
Fazit: Die neue Ära der Vermögensanlage
Der Anleihemarkt hat sich fundamental gewandelt. Die Zeiten der sicheren Kursgewinne durch fallende Zinsen sind vorbei, und die Nullzinsphase war eine Reaktion auf extreme Krisen. Anleger müssen ihre Strategien anpassen und zwischen reiner Spekulation und werthaltigen Substanzanlagen unterscheiden. Es gilt, Verluste zu akzeptieren, Liquidität freizusetzen und sich auf neue, realistische Ertragsmöglichkeiten zu konzentrieren. Zsolt Janos unterstreicht die Bedeutung einer fundierten Analyse, um im aktuellen Kapitalmarktumfeld erfolgreich zu sein.
Ihre individuelle Vermögensberatung
Sie möchten Ihre Anlagestrategie an die neuen Marktgegebenheiten anpassen und suchen nach individueller Unterstützung? Zsolt Janos bietet Ihnen eine professionelle Vermögensberatung, die auf Ihre persönlichen Ziele zugeschnitten ist. Vereinbaren Sie jetzt ein unverbindliches Gespräch und gestalten Sie Ihre finanzielle Zukunft aktiv. Jetzt Beratungstermin vereinbaren!