Podcast
Im Podcast Aus dem Cafésatz spricht Zsolt Janos über tägliche Entwicklungen an den Kapitalmärkten. Komplexe Zusammenhänge werden klar, nachvollziehbar und mit langjähriger Erfahrung auf den Punkt gebracht.

Beliebteste Episoden der letzten 30 Tage:
29.09.2026
Warum Anleihen keine Aktien sind (und das auch gut so ist)
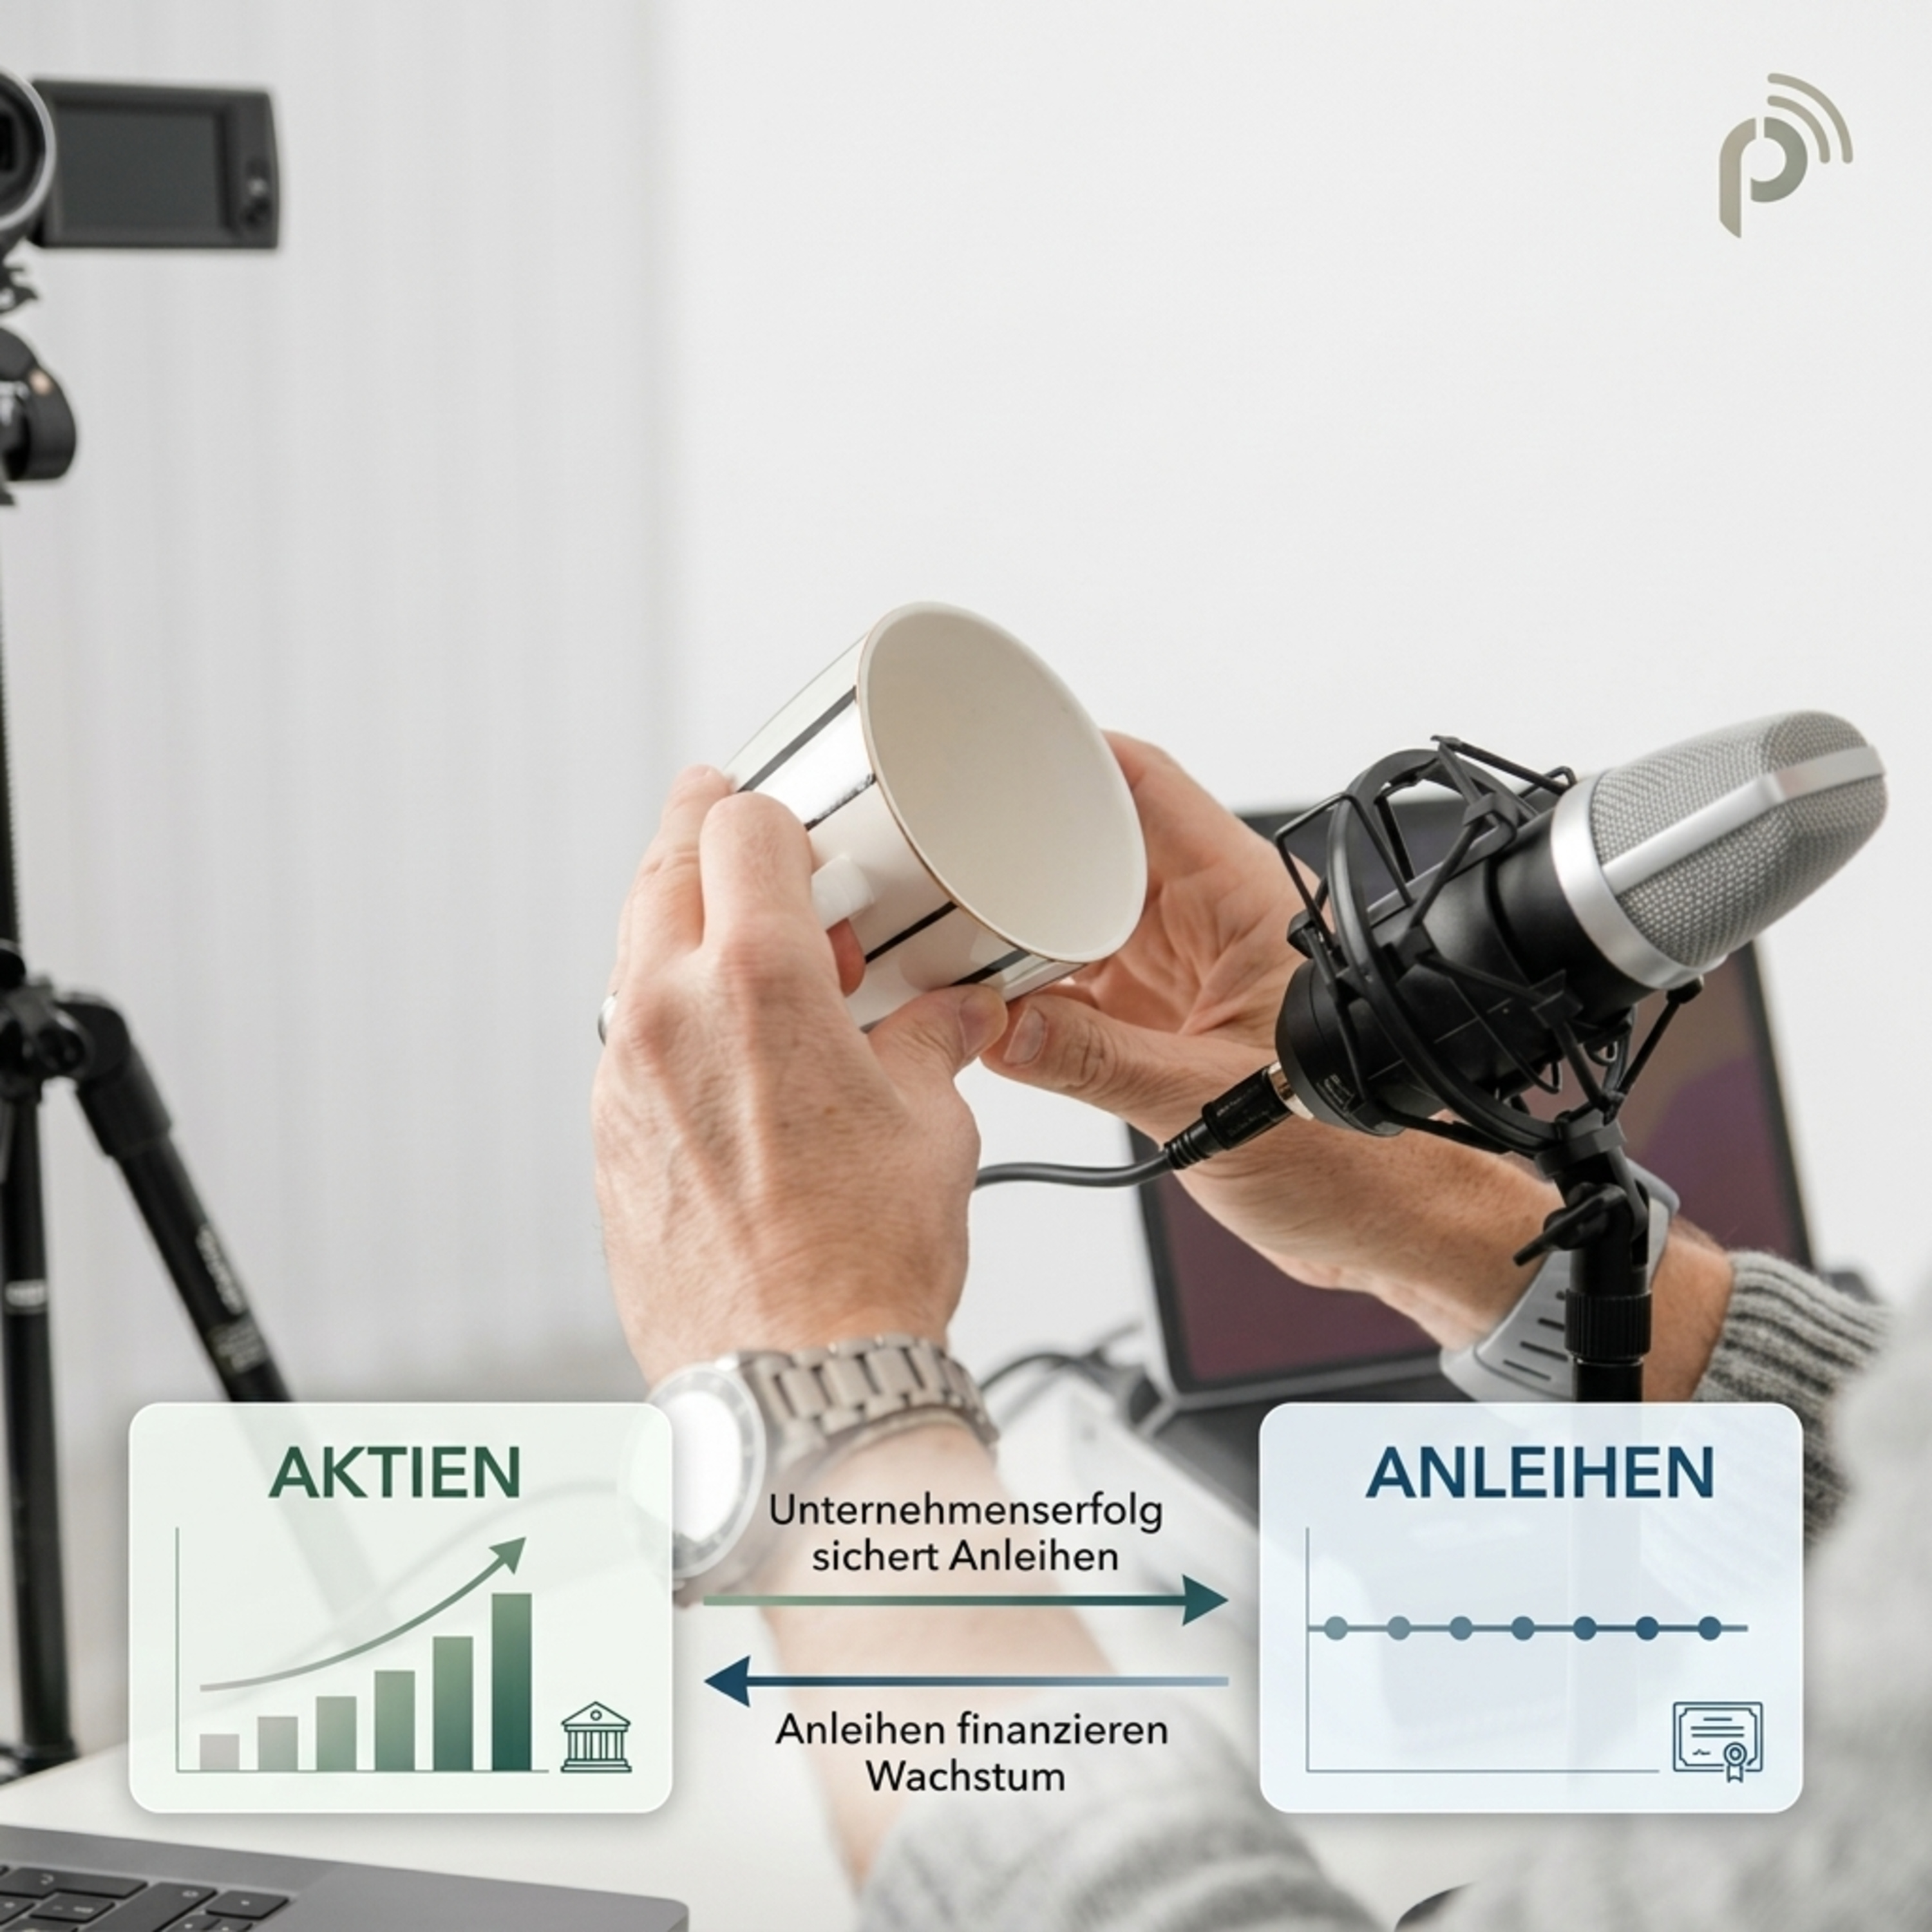
Aktien und Anleihen sind zwei völlig verschiedene Finanzinstrumente, die sich nicht eins zu eins vergleichen lassen, da sie im Portfolio gegensätzliche Aufgaben erfüllen. Während Sie mit Aktien zum Miteigentümer eines Unternehmens werden und auf Wachstum setzen, fungieren Sie bei Anleihen als Gläubiger, der dem Staat oder Unternehmen Geld gegen feste Zinsen leiht. Die beiden Anlageklassen stehen jedoch in einer symbiotischen Beziehung: Die Ertragskraft der Unternehmen (Aktien) sichert letztlich die Rückzahlung ihrer Schulden (Anleihen), während Anleihen wiederum das Fundament für das unternehmerische Wachstum bilden.
Die im Podcast besprochenen Inhalte dienen NUR zu allgemeinen Informationszwecken und stellen unter keinen Umständen eine Empfehlung zum Kauf oder Verkauf bestimmter Anlagen dar und sind somit keine Anlageberatung. Der Vortragende kann das Risikoprofil und die finanzielle Situation einzelner Zuhörer nicht einschätzen. Wer sich aufgrund des im Podcast Besprochenem zum Kauf oder Verkauf von Anlageprodukten / Vermögenswerten entscheidet, tut diese aus eigener Entscheidung und auf eigene Gefahr. Der Vortragende kann daher keine Haftung übernehmen, wenn Sie aufgrund des im Podcast Gesagtem eigene Anlageentscheidungen treffen und dadurch Verluste erleiden.
Zusammenfassung
Der aktuelle Kapitalmarkt – Anleihen im Fokus?
Die Kapitalmärkte, insbesondere die Wall Street, sind derzeit stark von der Frage beeinflusst, ab wann Anleihen mit ihren höheren Zinsen so attraktiv werden, dass sie die Attraktivität von Aktien übersteigen. Steigende Zinsen verteuern die Unternehmensfinanzierung, was wiederum die Gewinne schmälern und somit die zukünftigen Erwartungen an Aktien negativ beeinflussen kann. Dies führt dann zu fallenden Kursen, da zu hohe Margen und Gewinne ausgepreist werden müssen.
Diese Veränderung der Zukunftserwartung hat bereits stattgefunden, wie eine Analyse von Goldman Sachs nach der Jackson Hole Tagung zeigte. Wir beobachten eine interessante Korrelation: Während die Rendite der 10-jährigen Anleihe gestiegen ist, ist der Anteil der Unternehmen im S&P 500 Index, die über ihrer 200-Tage-Durchschnittslinie notieren, drastisch gesunken. Von einst etwa 75 Prozent ist dieser Anteil auf rund 45 Prozent gefallen. Dies ist ein wichtiger Indikator, da viele amerikanische Vermögensverwalter und Privatanleger ihre Entscheidungen an diesen Durchschnittslinien festmachen.
Anleihen: Sicherheit oder trügerische Verlockung?
Zsolt Janos warnt davor, Anleihen als Allheilmittel oder als direkten Ersatz für Aktien zu sehen. Er betont: „Aktien und Anleihen nicht zu vergleichen, weil das zwei unterschiedliche Arten an Investments sind. Die hängen zusammen, sind aber trotzdem völlig unterschiedlich.“
Die Illusion der „supersicheren“ Anleihe
Der Glaube an „supersichere, hochverzinste“ Produkte ist ein Widerspruch in sich. Eine hohe Verzinsung ist in der Regel ein Indikator für ein höheres Risiko, nicht für Sicherheit. Ein prägnantes Beispiel hierfür ist die Geschichte der argentinischen Anleihen. Vor rund 100 Jahren war Argentinien eine der stärksten Wirtschaftsmächte weltweit. Dennoch erlebten Anleger in den 2000er Jahren, die stolz von ihren 7,5 Prozent Zinsen auf argentinische Anleihen in US-Dollar berichteten, massive Ausfälle. Auch Anleihen in der Landeswährung waren durch extreme Abwertung und Inflation wertlos geworden.
Wer Anleihen in Fremdwährung kauft, geht zusätzlich ein Währungsrisiko ein. Ein starker Dollar kann für europäische Anleger zu Währungsverlusten führen, während ein schwächerer Dollar zusätzliche Gewinne bedeuten könnte.
Die Frage nach zusätzlicher Sicherheit
Zukünftig wird es laut Zsolt Janos entscheidend sein, nicht nur dem Zins- und Tilgungsversprechen zu vertrauen, sondern auch nach zusätzlicher Sicherheit zu fragen. Die Annahme, dass Staaten in ihrer eigenen Währung nicht bankrottgehen können, ist trügerisch, besonders wenn Schulden in Fremdwährungen bestehen oder die Rechtssicherheit erodiert. Anleger sollten sich fragen, welche konkrete Absicherung sie über das reine Papierversprechen hinaus erhalten.
Wenn Indizes lügen – Die wahre Lage des Aktienmarktes
Der Blick auf Indizes wie den S&P 500 kann trügerisch sein. Obwohl der Index auf den ersten Blick eine heile Welt suggeriert, offenbart ein tieferer Blick, dass etwa 70 Prozent der Unternehmen im S&P 500 Index sich bereits in einem Bärenmarkt befinden. Dieses verzerrte Bild entsteht, weil der S&P 500 börsenwertgewichtet ist und einige wenige, große Technologiekonzerne den Index massiv hochhalten.
Ein Beispiel hierfür ist Nvidia, das kürzlich 140 Milliarden US-Dollar für Aktienrückkäufe verwendete – gerade einmal vier Prozent der Börsenkapitalisierung. Zsolt Janos kritisiert diese Maßnahme, da Nvidia hohe Zahlungsverpflichtungen hat und sogar Garantien für kreditunwürdige Chiphersteller abgibt, um die eigenen Verkaufszahlen zu schönen. Kursbewegungen sind dabei lediglich ein mathematisches Spiel von Angebot und Nachfrage und keine moralische Bewertung einer Entscheidung.
Aktien vs. Anleihen: Eine Frage der Perspektive
Aktien und Anleihen sind keine Konkurrenten im Sinne eines "entweder oder", sondern vielmehr komplementäre Bausteine in einem Portfolio. Viele Unternehmen sind auf Kreditlinien (Anleihen) angewiesen, um ihr Geschäftsmodell auszurollen, während die Gewinne der Unternehmen (Aktien) wiederum die Bedienung der Anleihen gewährleisten.
Anleihen kehren laut Zsolt Janos zu ihrer ursprünglichen Rolle zurück: Sie dienen als Parkplatz für Liquidität. Geld, das in Anleihen angelegt ist, sollte eher als geparktes Kapital denn als investiertes Kapital betrachtet werden. Es dient dazu, kurzfristige Ausgaben zu decken oder auf einen geeigneten Zeitpunkt für eine tatsächliche Investition zu warten.
Langfristiger Vermögensaufbau geschieht primär durch die Beteiligung an Unternehmen (Aktien). Unternehmen entwickeln neue Produkte, steigern ihre Gewinne und zahlen Dividenden. Sie bieten eine Problemlösungskompetenz, die über ein reines Zinsversprechen hinausgeht. Über Jahrzehnte hinweg haben sich Unternehmen als Werttreiber erwiesen, während Anleihen im besten Fall die Zinsen zahlten und ihren Nennwert behielten.
Die kurzfristige, oft aus Hilflosigkeit geborene Gegenüberstellung von Aktien und Anleihen verkennt deren unterschiedliche Funktionen und Risikoprofile.
Die Rolle der Finanzplanung – Mehr als ein Performance-Rennen
Zsolt Janos lehnt es ab, sich auf "Performance-Rennen" mit Kunden einzulassen, die nur auf kurzfristige, überdurchschnittliche Renditen aus sind. Er hat in der Vergangenheit oft erlebt, wie solche Wettrennen zu Portfolios führten, die nicht zur Grundstruktur oder dem Nervenkostüm der Kunden passten, insbesondere nach großen Markteinbrüchen wie der Lehman-Krise.
Eine umfassende und konsolidierte Finanz- und Vermögensplanung ist keine Vermögensverwaltung im Sinne von Fonds-, ETF-, Trading- oder Einzeltitel-Management. Diese sind Bausteine, die in einer Gesamtstruktur ihren Platz finden können. Ziel ist es, eine Strategie zu entwickeln, die langfristig zum Kunden passt und nicht kurzfristigen Renditeerwartungen hinterherjagt. Auch historische Ereignisse wie "Force Majeure"-Ankündigungen oder die Rettung von Problemlagen durch Versicherungen zeigen, dass scheinbar neue Probleme oft alte Muster sind, die eine vorausschauende Planung erfordern.
Fazit: Langfristig denken für nachhaltigen Vermögensaufbau
Aktien und Anleihen sind keine direkten Konkurrenten, sondern erfüllen unterschiedliche Funktionen in einem diversifizierten Portfolio. Während Anleihen als sicherer Hafen für Liquidität dienen können, ist die langfristige Beteiligung an Unternehmen über Aktien der Motor für nachhaltigen Vermögensaufbau. Der Blick auf kurzfristige Zinsentwicklungen oder Indexstände sollte nicht von einer fundierten, individuellen Finanzstrategie ablenken.
Wahre Finanzplanung bedeutet, über den Tellerrand hinauszuschauen, Risiken realistisch zu bewerten und eine Struktur zu schaffen, die den persönlichen Zielen und der Risikobereitschaft entspricht. Es geht darum, nicht in Performance-Wettrennen zu verfallen, sondern eine solide Basis für die Zukunft zu legen.
Sie möchten Ihre Vermögensstrategie auf eine solide Basis stellen und von einer umfassenden, individuellen Beratung profitieren? Vereinbaren Sie noch heute ein persönliches Gespräch mit Zsolt Janos.